フィットネスジムの開業や社内ジムの設置にあたり、高額なトレーニングマシンを導入する際は、税務上の減価償却や耐用年数の正確な理解が欠かせません。
1台数十万円から百万円を超えるマシンは、購入した年に全額を一括経費にできるとは限らず、国の定めた法定耐用年数に応じて分割計上するのが原則です。
この記事では、マシンの耐用年数や勘定科目の基準、取得価額に応じた特例制度から、定額法・定率法の試算、購入・リース・レンタルによる経理上の違いまでを体系的に整理しました。


フィットネスマシンの法定耐用年数と勘定科目の基本
ジムで使用するトレーニングマシンは、税務上「固定資産」に該当し、一定期間にわたって費用化(減価償却)を行います。
減価償却を正しく処理するためには、まず国税庁が定める法定耐用年数と、適切な勘定科目を把握する必要があります。
耐用年数は「3年」が目安(器具及び備品/スポーツ具)
独立して設置される一般的なフィットネスマシンの法定耐用年数は、原則として「3年」を目安として検討します。
国税庁の耐用年数表(器具・備品)において、トレーニングマシンは以下の区分に分類されます。
- 種類:器具及び備品
- 構造又は用途:9 娯楽又はスポーツ器具及び興行又は演劇用具
- 細目:スポーツ具
- 耐用年数:3年
国税庁の耐用年数表では、「器具及び備品」のうち「娯楽又はスポーツ器具及び興行又は演劇用具」の細目「スポーツ具」の法定耐用年数は3年です。
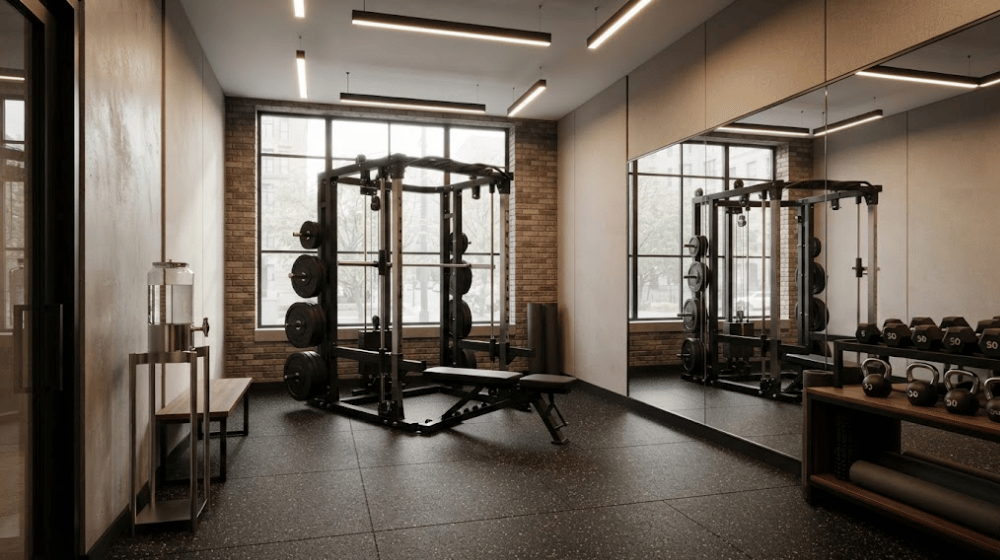
トレッドミルやエアロバイクなどの有酸素マシン、ウエイトスタック式の筋力トレーニングマシン、パワーラック、ダンベルなどは、独立して設置される機器であれば基本的にこの「スポーツ具」に該当します。
一方、建物の構造と一体化して固定設置される特殊設備や、リハビリテーション用医療機器などの特殊仕様品は、耐用年数区分が個別に分かれます。該当する機器の導入時は、仕様書をもとに所轄税務署や顧問税理士への事前相談が確実です。
勘定科目は原則「器具備品」(または工具器具備品)
1台あたりの取得価額が10万円以上(かつ一括経費の要件を満たさない)マシンを購入した場合、資産計上時の勘定科目は原則として「器具備品」または「工具器具備品」を用います。
個人事業主の青色申告決算書や法人の決算書では、一般に「器具備品」の勘定科目体系に含めて管理します。
会計ソフトの初期設定や社内規程によって「工具器具備品」と表示される場合もありますが、いずれも有形固定資産の区分として同様に処理されます。
体組成計・内装・エアコンなど周辺設備の耐用年数一覧
ジムを開業・運営する際には、トレーニングマシン以外にも様々な設備投資が発生するので、資産の種類ごとに耐用年数が異なるため、区分して管理する必要があります。
主な周辺設備の法定耐用年数と勘定科目の目安は下表のとおりです。
| 設備・資産の名称 | 該当する区分(細目) | 法定耐用年数(目安) | 標準的な勘定科目 |
|---|---|---|---|
| トレーニングマシン全般 | 器具及び備品(スポーツ具) | 3年 | 器具備品 |
| 体組成計(インボディ等) | 器具及び備品(光学機器・医療機器・電子計算機等) | 5年 | 器具備品 |
| 店舗用・業務用エアコン | 建物附属設備(冷暖房設備等) | 13年〜15年 | 建物附属設備 |
| 内装造作・間仕切り | 建物附属設備(建物附属設備・内装工事) | 10年〜15年(または賃貸契約期間) | 建物附属設備 |
| 受付用PC・サーバー | 器具及び備品(電子計算機) | 4年〜5年 | 器具備品 |
| 防犯カメラ・セキュリティ | 器具及び備品(事務機器・通信機器) | 6年 | 器具備品 |
※内装工事や冷暖房設備については、物件が自社所有か賃貸借か、造作の材質や施工内容によって耐用年数が細かく分かれます。
購入金額(取得価額)で変わる4つの経理処理と特例
トレーニングマシンを購入した場合の経理処理は、マシンの購入金額(取得価額)に応じて4つのパターンに分かれます。
判定にあたっては、自社が採用している消費税の経理方式(税込経理方式の場合は税込金額、税抜経理方式の場合は税抜金額)に基づく金額を用います。
10万円未満:消耗品費等として一括で経費計上
取得価額が10万円未満の減価償却資産、または法定の使用可能期間が1年未満の資産は、固定資産に計上する必要がなく、事業の用に供した事業年度の「消耗品費」などの勘定科目で全額を一括経費(損金・必要経費)として処理できます。
- 対象例:軽量ダンベルセット、ストレッチマット、フォームローラー、トレーニングベルトなど
- メリット:減価償却の計算や固定資産台帳への登録が不要で、即時に全額を経費化できる
20万円未満:一括償却資産(3年均等償却・償却資産税対象外)
取得価額20万円未満の減価償却資産は、通常の減価償却に代えて「一括償却資産」を選択し、3年間で均等償却(各年3分の1ずつ経費算入)することができます(※資産の貸付けを主要な事業として行っている場合など一定の除外規定を除く)。
一括償却資産の特徴は以下のとおりです。
- 償却方法:法定耐用年数に関わらず、取得した年から3年間で均等に経費計上する
- 申告区分:青色申告・白色申告のいずれでも選択可能
- 償却資産税:一括償却資産として処理した資産は、地方税である「償却資産税(固定資産税)」の課税対象から除外される
マシンの法定耐用年数(3年)と償却期間(3年)は同じですが、月割計算を行わず年額均等で計上できる点や、償却資産税がかからない点で実務上の利点があります。
中小企業者等の少額減価償却資産の特例|取得時期・対象者・上限額を確認
一定の中小企業者等や青色申告の個人事業主は、取得価額が一定額未満の減価償却資産について、取得して事業の用に供した年度に全額を必要経費または損金に算入できる少額減価償却資産の特例を利用できる場合があります。
- 適用要件:青色申告を提出する中小企業者等(資本金1億円以下、常時使用する従業員数400人以下など)または一定の個人事業主
- 金額上限:1事業年度あたり合計300万円まで
- 取得価額の基準:1資産あたり取得価額40万円未満(令和8年度税制改正により、従来の30万円未満から引き上げ)
- 適用期限:令和11年3月31日まで(出典:中小企業庁「少額減価償却資産の特例について」、財務省「令和8年度税制改正の大綱」)
少額特例を適用した資産は、事業供用年に全額を経費化できるため早期の節税効果を得られますが、一括償却資産とは異なり原則として償却資産税の申告対象となります(免税点や具体的な取扱いは、後述の「償却資産税(固定資産税)の課税と申告の注意点」で解説します)。
本特例は税制改正により要件や期限が見直されることがあるため、実際の適用にあたっては国税庁・中小企業庁の最新情報や顧問税理士への確認が必要です。
原則通りの減価償却(耐用年数に応じた分割計上)
上記の一括経費や特例の要件を満たさない高額なマシン(特例の金額基準以上の機器、または特例の年間上限300万円を超えた分)は、原則通りの減価償却を行います。
- 対象例:業務用マルチラック、大型スミスマシン、高性能トレッドミル、複合筋力トレーニングマシンなど
- 処理方法:法定耐用年数(3年)に基づき、事業年度ごとに減価償却費を計算して費用計上する
減価償却費の計算方法|定額法・定率法と中古マシンの耐用年数
フィットネスマシンの減価償却費を算出する際は、採用する償却方法の計算式や、取得時期・使用状態に応じたルールを正しく適用する必要があります。また、中古マシンを導入した場合は新品と耐用年数の計算式が異なるので注意しましょう。
定額法・定率法の違い|自社の申告設定を確認する
減価償却には、毎年ほぼ一定額を費用化する「定額法」と、初期の償却額が大きくなりやすい「定率法」の2種類があります。
- 定額法:取得価額に定額法償却率を乗じて計算する方式(計算式:取得価額 × 定額法償却率)
- 定率法:未償却残高に定率法償却率を乗じて計算する方式(計算式:期首帳簿価額 × 定率法償却率)
個人事業主の場合、税務署へ別段の届出を行わない限り、法定償却方法として原則「定額法」が適用されます(事前に届出書を提出することで定率法の選択も可能です)。
一方、法人は資産区分、取得時期、届出状況、採用している償却方法などにより扱いが異なるため、自社の法人税申告設定や顧問税理士への確認に沿って処理を進めます。
【シミュレーション】60万円のマシンを購入した場合の年別償却費
取得価額60万円の新品マシンが耐用年数3年の「スポーツ具」に該当するものと仮定し、定額法(定額法償却率0.334)で試算した場合の減価償却費の推移は以下のとおりです(出典:国税庁「減価償却資産の償却率表」)。
※本試算は「事業年度の期首にマシンを取得し、1年を通じて事業の用に供した場合」の例示です。年度の途中で導入した場合の月割計算については、後述の「よくある質問」で詳しく解説します。
| 事業年度 | 期首帳簿価額 | 計算式(定額法) | 当期償却費 | 期末帳簿価額 |
|---|---|---|---|---|
| 1年目 | 600,000円 | 600,000円 × 0.334 | 200,400円 | 399,600円 |
| 2年目 | 399,600円 | 600,000円 × 0.334 | 200,400円 | 199,200円 |
| 3年目 | 199,200円 | 199,200円 − 1円 | 199,199円 | 1円 |
※減価償却が完了した最終年度は、備忘価額として「1円」を帳簿上に残します。
中古マシンを購入した場合の見積耐用年数(簡便法)
中古のトレーニングマシンを購入した場合は、法定耐用年数(3年)をそのまま適用するのではなく、国税庁の定める中古資産の耐用年数(簡便法)を用いて見積耐用年数を計算します。
- 法定耐用年数の全部を経過した中古資産
- 計算式:法定耐用年数 × 20%
- 算出例:3年 × 0.2 = 0.6年 → 2年(計算結果が2年未満の場合は「2年」とする規定)
- 法定耐用年数の一部を経過した中古資産(例:製造から1年経過)
- 計算式:(法定耐用年数 − 経過年数)+ 経過年数 × 20%
- 算出例:(3年 − 1年)+ 1年 × 0.2 = 2.2年 → 2年(1年未満の端数は切り捨て、2年未満は2年)
耐用年数3年のマシンは、実際の経過年数が適切に把握でき簡便法を用いる前提であれば、結果として耐用年数2年(定額法償却率0.500)となり早期の費用化が可能です。
ただし、購入後に多額の修繕や改造を行い、その資本的支出の額が中古マシンの再取得価額の50%を超える場合などは、簡便法を使用できず原則的な耐用年数で計算することになります。
フィットネスマシンの仕訳例と税務・決算上の注意点
マシンを導入した際の記帳から、決算処理、売却・除却時の仕訳、さらに関連する地方税や福利厚生費の取扱いまで、実務上の注意点を整理します。
購入時・決算時・売却(除却)時の仕訳具体例
60万円のマシンを購入したケースを例に、購入時・決算時・売却時・除却時の仕訳を確認します。以下は直接法を用い、売却と除却をどちらも2年目終了時点からの別シナリオとして示した例です。
- ① 購入時(代金を普通預金から支払った場合)
- 借方:器具備品 600,000円 / 貸方:普通預金 600,000円
- ※配送料や設置組立費など、取得に直接要した付随費用も含めて器具備品に計上します。
- ② 決算時(1年目の減価償却費200,400円を計上する場合)
- 借方:減価償却費 200,400円 / 貸方:器具備品 200,400円
- ③ 売却時(2年目終了時の帳簿残高199,200円のマシンを100,000円で売却した場合)
- 借方:普通預金 100,000円、固定資産売却損 99,200円 / 貸方:器具備品 199,200円
- ④ 除却時(故障等で廃棄し、処分費用50,000円を現金で支払った場合)
- 借方:固定資産除却損 199,200円、支払手数料 50,000円 / 貸方:器具備品 199,200円、現金 50,000円
償却資産税(固定資産税)の課税と申告の注意点
個人や法人が事業用に所有する器具備品などの償却資産には、地方税である固定資産税(一般に「償却資産税」と呼ばれます)が課されます。標準税率は1.4%です(出典:総務省「固定資産税課関係」、東京都主税局「固定資産税(償却資産)」)。
- 基準日:毎年1月1日時点で所有している事業用償却資産
- 免税点:同一市町村内に所在する償却資産の課税標準額の合計が150万円未満の場合は課税されません。東京23区内の償却資産に対する固定資産税は東京都が課税しますが、課税標準額は資産が所在する区ごとに判定されます(東京都全体で合算されるわけではありません)。
- 一括償却資産の扱い:取得価額20万円未満で「一括償却資産」として処理した備品は、償却資産税の課税対象外
- 少額特例の扱い:中小企業者等の少額減価償却資産の特例を適用した資産は、原則として償却資産税の課税対象
課税標準額の合計が免税点(150万円)未満であっても、資産を所有している限り自治体への申告手続き自体は必要となるケースが一般的です。申告実務の詳細は所在地の各自治体窓口で確認します。
社内ジムを福利厚生費として扱うための留意点
企業がオフィス内や自社施設に社内ジムを設置し、マシンの購入費や維持費を経費計上する場合、税務調査で福利厚生費としての妥当性を問われることがあります。
福利厚生費として適正に処理するための基準は以下のとおりです。
- 利用機会の公平性:特定の役員や一部の幹部だけでなく、全従業員が利用できる就業環境・制度設計になっていること
- 社内規程と周知:利用規程を文書化し、社内イントラや掲示板等で全社に周知していること
- 利用実態の記録:実際に従業員が利用している履歴(利用簿・入退室記録など)を残すこと
- 金額の妥当性:福利厚生として社会通念上妥当な規模・費用であること
役員のみが専用で使用している実態がある場合や、一般社員の利用が著しく制限されている場合は、会社から役員個人への「役員給与」や「経済的利益の供与」とみなされ、源泉所得税の追徴課税や法人税法上の損金不算入リスクが生じます。
マシンの修理費用やパーツ交換は「修繕費」か「資本的支出」か
マシンの使用期間中に発生するメンテナンス費用は、内容によって「修繕費(一括経費)」か「資本的支出(資産計上+減価償却)」に分かれます。
- 修繕費(即時経費):マシンの通常の維持管理や、壊れた箇所の原状回復に要した費用
- 例:切れたワイヤーの交換、擦り切れたシートパッドの張り替え、摩耗したプーリー(滑車)の同一規格品への交換
- 資本的支出(資産計上):マシンの価値を高めたり、使用可能期間を大幅に延長させたりする改良費用
- 例:標準フレームを強化仕様に改造する工事、ウエイトスタックの大幅増設、デジタル計測機能の後付け追加など
判断に迷う支出については、1件あたりの支出額が20万円未満である場合や、概ね3年以内の周期で行われる修理であれば、実務上修繕費として処理できる基準が設けられています。
購入・リース・レンタル(サブスク)の税務・経理比較
フィットネスマシンの導入方法には「一括購入」「リース」「レンタル(サブスクリプション)」など複数の選択肢があります。
初期投資の大きさだけでなく、契約期間の縛り、会計・税務上の取扱い、将来の機材入替の柔軟性が異なるため、事業計画に応じた比較検討が必要です。
一括購入・リース・レンタルの調達比較表
それぞれの調達形態における一般的な特徴と経理・運用の違いは下表のとおりです。
| 比較項目 | 一括購入 | リース(ファイナンス・リース等) | レンタル(サブスク) |
|---|---|---|---|
| 初期費用 | 高額(機器代金全額) | 抑えられる(初回リース料等) | 抑えられる(月額利用料のみ等) |
| 月額の固定費 | なし | あり(契約期間中は定額) | あり(利用期間中は定額) |
| 契約期間と中途解約 | 制限なし(自社所有) | 原則として中途解約不可 | 契約に応じた期間(柔軟に解約・変更可能) |
| 会計・税務処理の傾向 | 固定資産計上+減価償却 | 原則として資産計上または費用処理※ | 一般に賃借料等として費用処理※ |
| 償却資産税の負担 | あり(所有者として課税) | 契約形態により異なる | 一般に借主側の課税負担なし |
| マシンの入替・処分 | 自社で売却・廃棄を手配 | 契約満了時に返却または再リース | 期間中の機種変更や返却が容易 |
※注:購入、ファイナンスリース、オペレーティングリース、レンタル/サブスクの税務・会計処理は一律ではありません。契約期間、中途解約の条件、所有権の帰属、返却条件、保守内容等によって資産計上や費用処理の扱いが異なります。具体的な処理区分は契約書をご確認の上、顧問税理士へご相談ください。
レンタル(サブスク)調達における実務的なメリット
一般的なレンタル契約では、月額料金を賃借料等として費用処理するケースがあります。自社で固定資産を保有しない契約形態の実務上の利点は、以下のとおりです。
- 初期キャッシュアウトの抑制:開業時や設備導入時のまとまった資金流出を抑え、運転資金を確保しやすい
- 固定資産管理の負担軽減:減価償却の計算や固定資産税(償却資産税)の申告事務、資産入替時の管理負担を抑えられる場合がある
- トレンド変化への追従:会員の需要変化や新機種の登場に合わせて、マシンの入替えや増減を計画しやすい
レンタルを選ぶ際は、月額料金だけで判断せず、契約期間・所有権・返却条件と、予定している利用年数を並べて確認します。こうした条件まで含めると、購入・リース・レンタルの向き不向きが見えやすくなります。
ジム開業・設備更新で最適な調達方法を選ぶ判断基準
最適な調達方法は、ジムの事業フェーズや資金力によって異なります。
- 一括購入が適しているケース:十分な自己資金があり、長期間(4〜5年以上)同じマシンを使い続ける見込みが立っている場合
- リースが適しているケース:新品の最新マシンを揃えたいが初期投資を抑えたく、長期固定での利用を前提とする場合
- レンタル(サブスク)が適しているケース:開業後の事業規模や必要機器がまだ固まっておらず、導入後も構成を見直せる余地を残したい場合
購入・リース・レンタルの違いを比較したうえで、月額制での導入や機器の入替えを検討したい方は、GYM CLOUDのサービス内容も確認できます。
多数のメーカーから比較できる仕組みや、動産保険、契約期間中の機器の入替え・変更について確認できます。
よくある質問(FAQ)
フィットネスマシンの減価償却や税務処理に関して、事業者から多く寄せられる質問をまとめました。
配送料や設置組立費用はマシンの取得価額に含めますか?
原則として取得価額に含めて資産計上します。
税法上、固定資産の取得価額には、機器本体の購入代金だけでなく、その資産を事業の用に供するために直接要した付随費用(運送費、運送保険料、搬入設置費、試運転費用など)を含める必要があります。ただし、契約書や請求書で明確に区分されている一部の事務手数料等については、支出時の費用として処理できるケースもある点に注意が必要です。
年度の途中でマシンを導入した場合の計算はどうなりますか?
減価償却の起算点は契約日や支払日ではなく「事業の用に供した日」であり、実際に事業で使用を開始した月から月割で減価償却費を計算します。
例えば、12月決算の法人が10月15日にマシンを設置し事業供用を開始した場合、1年目の償却月数は「3か月(10月・11月・12月)」となります。計算式は「年間償却費 × 3/12」となり、1年分を満額計上することはできません。
個人事業主が自宅に置くマシンの経費算入は認められますか?
事業との直接的な関連性と、事業専用割合の合理的な按分が必須となります。
パーソナルトレーナーが自宅の一部をセッションルームとして顧客に使用させている場合などは、事業に使用している割合に応じて減価償却費を按分計上(家事按分)できる余地があります。一方、トレーナー自身の体力維持や自己研鑽のみを目的とした自宅マシンの購入は、家事費(個人的な支出)とみなされ、経費として否認されるリスクが高い点に注意が必要です。
マシンを廃棄したときに残しておく書類は?
固定資産を除却した事実を確認できるよう、廃棄に関する証憑を保管しておきます。
耐用年数(3年)の途中でマシンが故障し、修理不能となって廃棄した場合は、その時点の帳簿価額からスクラップ価値等を差し引いた金額を除却損として処理します。税務調査時に備えて適切に保管しておくべき証憑書類は、廃棄業者からのマニフェスト(産業廃棄物管理票)や引取証明書、廃棄写真などです。
まとめ
フィットネスマシンの税務処理において押さえておくべき主要なポイントは以下のとおりです。
- 法定耐用年数:独立した一般的なトレーニングマシンは「器具及び備品(スポーツ具)」として3年が目安
- 金額別の経理区分:10万円未満(消耗品費)、20万円未満(一括償却資産)、少額特例(一定の中小企業者等の即時償却)の要件を自社の消費税経理方式(税込/税抜)に合わせて確認する
- 減価償却の起算点:契約日ではなく「事業の用に供した日」を基準に月割計算を行う
- 設備調達の選択肢:購入による減価償却だけでなく、初期投資や資金繰り、契約条件、設備更新の方針とあわせてリースやレンタル(サブスク)の選択肢を中立的に比較検討する
初期費用だけでなく、税務処理や将来の機材更新まで見据えた調達方法を選ぶことが、健全なジム経営につながります。
開業や設備更新で複数メーカーを比較しながら導入条件を整理したい場合は、GYM CLOUDで一括見積もりを相談できます。
スペースや予算に合わせたマシン構成や図面の提案にも対応しています。
※本記事に関するご注意(免責事項)
本記事に掲載している税務・会計情報は、一般的な制度解説を目的としたものです。実際の耐用年数区分、取得価額の判定、減価償却方法の選定、各種特例の適用可否、契約ごとの経理処理については、機器の個別仕様、契約内容、自社の消費税経理方式、確定申告等の状況により異なります。具体的な経理処理および税務申告にあたっては、契約書をご確認の上、顧問税理士または所轄税務署へご相談ください。
 03-6721-9909