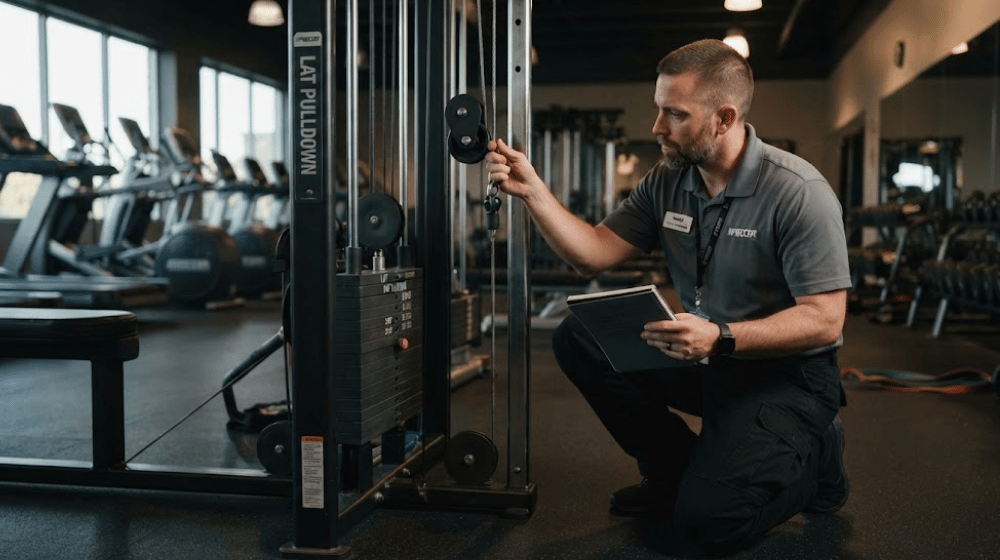
「何年で買い替えが必要なのか」「減価償却の3年と実際の寿命は同じなのか」。ジムの設備管理では、こうした判断に迷う場面が少なくありません。
一般的なジム用トレーニングマシンを税務上「スポーツ具」として扱う場合、法定耐用年数は3年ですが、これは税務上の費用配分期間であり、マシンが使えなくなる時期や買い替え期限を意味するわけではありません。実際の寿命は、使用頻度や負荷、部品の状態、保守体制によって変わります。
本記事では、減価償却の仕組みから中古品の扱い、修理と買い替えを見極める基準までを整理しました。読み進めれば、保有機器を今どう扱うべきかが具体的に見えてきます。
資産区分や申告上の処理は個別条件で異なるため、最終判断は税理士または所轄税務署へご相談ください。
自社での購入と月額導入のどちらが合うか、比較しながら検討したい場合は以下をご覧ください。
多数メーカーを比較でき、動産保険も付帯しています。


トレーニングマシンの耐用年数は「税務上」と「実際の寿命」で異なる
トレーニングマシンの年数を考えるときは、法定耐用年数・標準耐用年数・実際の使用期間という3つの「年数」を分けて考える必要があります。
法定耐用年数が過ぎても安全性と機能を保てれば使用を続けられる一方、期間内でも重大な損傷があれば使用停止が避けられません。
3つの年数がそれぞれ何を指すのか、まず整理します。
| 年数の種類 | 意味 | 主な用途 |
| 法定耐用年数 | 取得価額を税務上配分する期間 | 減価償却の計算 |
| 標準耐用年数 | 部位ごとの点検・交換を考える目安 | 保守計画、安全管理 |
| 実際の使用期間 | 現物を安全に使える期間 | 修理、更新、買い替え判断 |
法定耐用年数は原則3年
減価償却資産の耐用年数等に関する省令の別表第一では、「器具及び備品」のうち「娯楽又はスポーツ器具及び興行又は演劇用具」にある「スポーツ具」の耐用年数を3年としています。一般的なジム用トレーニングマシンをスポーツ具として処理する場合は、この3年が減価償却の基準です。
3年が経過した時点で廃棄や買い替えを求められるわけではなく、製品の用途や構成によって別区分になることもあるため、見積書、仕様書、使用目的をそろえて経理担当者へ渡すと判断しやすくなります。
3年を過ぎても使えるのは法定耐用年数が物理的な寿命ではないため
法定耐用年数は、時間の経過や使用によって価値が減る資産の取得価額を、使用期間にわたって必要経費または損金に配分するための基準です。
償却が終わったことと、現物の安全性や機能が失われたことは一致しません。
ニシ・スポーツの保守点検資料では、ウエイトスタック式マシンとトレッドミルのフレームは5年、ワイヤー・ベルトや走行ベルト等は1年、回転部や電装品は2年を標準耐用年数の目安としています。これは本体全体の寿命ではなく、部位別に状態を確認するための参考値です。
医療・リハビリ用途では資産区分が変わる場合がある
同じような外観の機器でも、病院や診療所等で診療・治療に使用する場合は、税務上「医療機器」に含まれることがあります。国税庁の耐用年数通達2-7-13は、病院・診療所等における診療用または治療用の器具備品を医療機器に含めています。
医療機器の細目には「ハバードタンクその他の作動部分を有する機能回復訓練機器」などがあり、スポーツ具とは耐用年数が異なるので注意しましょう。
「リハビリにも使える」という商品説明だけで区分を決めず、導入施設、実際の用途、仕様、医療機器該当性を確認します。
税務上の耐用年数と減価償却の基本
事業用のトレーニングマシンを購入したら、取得価額、取得日、事業で使い始めた日、用途、台数を整理しておくとよいでしょう。
費用処理は本体価格だけでなく、契約内容や取得価額、事業者の区分によっても変わるため、見積書の内訳を残しておくことが出発点です。器具備品としての基本的な扱いから、価格帯ごとの処理まで順を追って取り上げます。
勘定科目は一般に「器具備品」として扱う
一般的なトレーニングマシンは「器具備品」として固定資産台帳へ登録し、取得時に全額を費用化せず、法定耐用年数にわたって減価償却するのが基本です。
台帳には、資産名、型番、取得日、事業供用日、取得価額、設置場所、耐用年数、償却方法などを記録します。
購入に伴う送料、搬入、据付、試運転などが取得価額に含まれるかは、支出の内容と契約条件で判断します。本体、配送、組立、床工事、電気工事が一式表記になっている場合は、発注時に内訳を分けてもらうと経理処理と将来の資産管理がしやすくなります。
3年で減価償却する計算例
本記事の試算例として、取得価額90万円のマシンを期首に取得し、1年間事業に使用する条件を置きます。耐用年数3年、平成19年4月1日以後取得分の定額法償却率0.334を使うと、1年分の計算の基礎は次のとおりです。
90万円 × 0.334 = 30万600円
単純に90万円を3等分した「年30万円」とは一致しません。実際の申告では、取得月と事業供用月による月割り、償却方法、最終年の調整、備忘価額なども関係します。
法人と個人事業主でも原則となる償却方法や届出の扱いが異なるため、この式は申告額ではなく仕組みを理解する例として扱ってください。
取得価額により一括経費・一括償却・少額資産特例の選択肢が変わる
取得価額が一定額を下回る資産には、通常の減価償却以外の処理を選べる場合があります。2026年8月時点の主な選択肢は次のとおりです。
| 取得価額 | 主な選択肢 | 主な条件・処理 |
| 10万円未満 | 少額の減価償却資産 | 使用開始年に全額を必要経費・損金へ算入できる場合がある |
| 10万円以上20万円未満 | 一括償却資産 | 選択した資産を3年間で均等に費用化する |
| 20万円以上40万円未満 | 中小企業者等の少額資産特例 | 一定の中小企業者等・青色申告等の要件を満たす場合に全額算入できる |
| 40万円以上 | 通常の減価償却 | 資産区分と耐用年数に応じて償却するのが原則 |
2026年度税制改正により、一定の中小企業者等が2026年4月1日以後に取得等する資産について、特例の取得価額基準が30万円未満から40万円未満へ引き上げられました。
対象資産の合計額は引き続き年300万円が上限です。対象事業者、従業員数、貸付用途、青色申告、消費税の経理方式などの条件があるため、価格だけで処理を決めることはできません。
中古トレーニングマシンの耐用年数はどう決める?
中古トレーニングマシンは、取得後の使用可能期間を合理的に見積もり、その年数を耐用年数にできます。
見積もりが難しい場合は、法定耐用年数と取得前の経過年数を使う簡便法が選択肢になり、新品と同じ3年がそのまま当てはまるとは限りません。
計算の考え方と、購入前にそろえておきたい資料を具体的に解説します。
使用可能期間を見積もれない場合は簡便法を使える
国税庁No.5404「中古資産の耐用年数」では、簡便法を次のように定めています。
- 法定耐用年数を全部経過した資産:法定耐用年数 × 20%
- 法定耐用年数の一部を経過した資産:(法定耐用年数-経過年数)+経過年数 × 20%
計算結果に1年未満の端数があれば切り捨て、2年未満なら2年とします。簡便法による年数は、その中古資産を事業に使い始めた事業年度に算定。
また、事業供用のための資本的支出が中古資産の取得価額の50%を超える場合など、簡便法を使えない条件があります。
法定耐用年数を全部経過した中古品は簡便法で2年になる
スポーツ具の法定耐用年数3年をすべて経過した中古マシンへ簡便法を適用すると、計算は「3年×20%=0.6年」です。1年未満を切り捨てると0年ですが、算定結果が2年未満の場合は2年とする規定があるため、耐用年数は2年になります。
経過期間は、取得前にどれだけ経過したかを示す期間です。製造年、前所有者の取得日、未使用期間、改修内容、事業供用日が不明なままでは前提を確定できません。展示品や長期在庫品も、名称だけで中古資産と判断せず、契約書と現物の使用履歴を照合します。
年式・使用履歴・点検記録・部品供給を購入前に揃える
中古マシンは価格だけでなく、税務計算と導入後の停止リスクを判断できる資料があるかを確認します。購入前に販売者へ依頼する情報は次の6点です。
- 年式、型番、製造番号
- 前所有者の使用開始時期と稼働履歴
- 修理、消耗部品交換、点検の記録
- 現在の保証内容と残存期間
- メーカーの部品供給と保守受付状況
- 輸送、解体、再設置、試運転の費用
記録が乏しいマシンは、取得価格が安くても残存期間を見積もりにくくなります。故障中の休止、代替機、緊急修理まで含めた導入後コストで比較します。
トレーニングマシンの実際の寿命を左右する3つの要因
実際の寿命は、導入からの年数だけでは決まりません。使用頻度と負荷、機器の構造と消耗部品、清掃・点検・設置環境という3つの条件によって、同じ年式のマシンでも劣化の進み方は大きく変わります。
この3つの要因が寿命にどう影響するか、1つずつ確認してください。
使用頻度と負荷のかかり方
24時間ジム、予約制のパーソナルジム、家庭用では、1日の利用人数と連続稼働時間が異なります。導入年が同じでも、多人数が繰り返し使うトレッドミルと、予約枠の中だけで使うマシンでは、走行ベルト、ケーブル、接合部などの消耗速度は同じではありません。
ウエイトを勢いよく落とす使い方は、プレート同士の衝突だけでなく、ケーブルやプーリー、フレームの接合部へ瞬間的な負荷をかけます。
利用ルールに「静かに戻す」を含めると、騒音対策と機器保護を同時に進められるでしょう。
カーディオ・ストレングス・フリーウエイトで消耗箇所が異なる
構造が違えば、故障しやすい箇所と点検方法も変わります。本体に貼った管理番号と点検表を対応させ、機種別に見る箇所を固定しましょう。
| 種類 | 主な点検対象 | 異常の例 |
| トレッドミル等のカーディオ | 走行ベルト、回転部、モーター、表示部、電源コード | 亀裂、偏り、異常音、発熱、表示不良 |
| ウエイトスタック式 | ワイヤー、ベルト、プーリー、シート、接合部 | ほつれ、伸び、摩耗、破れ、ボルトの緩み |
| フリーウエイト | バー、プレート、ラック、セーフティ、接合部 | 曲がり、欠け、変形、固定不良 |
標準耐用年数は、交換時期を自動的に決める数字ではありません。取扱説明書とメーカーの保守基準を優先し、点検時の状態と前回からの変化を残します。
清掃・点検・設置環境が劣化速度を変える
汗やほこりは、金属部の腐食、可動部への異物混入、通気口の詰まりにつながります。
日常清掃時に外観と動作を見て、定期点検ではカバー内部や締結部など、利用者が触れにくい箇所を確認します。床の傾きやがたつき、湿気、電源容量、コードの取り回しも記録対象です。
ニシ・スポーツの事例では、トレッドミル、バイク、ウエイトスタック式マシン中心の施設は年2回以上、フリーウエイト中心の施設は年1回以上の保守点検プランを示しています。施設別の参考例なので、メーカー指定の周期と稼働状況に合わせて調整しましょう。
修理・部品交換・買い替えを判断する基準
「導入から3年たった」という理由だけで本体を買い替える必要はありません。
安全性、修理可能性、営業停止の影響、部品供給、利用者体験という5つの軸で現状を評価し、異常があるときは先に使用可否を判断してから、修理と更新の費用を比べます。判断の分かれ目になる状態を、具体例を交えて解説します。
異常音・亀裂・発熱・動作不良があれば使用を止める
ワイヤーのほつれ、ベルトの亀裂、フレームの変形、ボルトの脱落、異常音、焦げたにおい、電源コードの発熱、非常停止機能の不良が見つかったら、利用者がいる状態で試運転を続けません。安全を確保する手順は次の3段階です。
- 電源を切るなど取扱説明書に沿って使用を停止する
- 使用禁止を表示し、他の利用者が触れない状態にする
- 型番、管理番号、症状、発生日時を記録し、メーカーまたは保守業者へ連絡する
分解や通電を伴う確認は、専門知識のないスタッフだけで行わない運用にします。再開の可否は、修理担当者の確認とメーカー基準に基づいて決めます。
消耗部品を交換できるなら本体を継続使用できる
パッド、ワイヤー、ベルト、ローラーなどを交換し、安全性と動作を回復できるなら、本体を継続使用できる余地があります。フレームや主要構造に亀裂・変形がなく、交換部品が供給され、修理後の点検を通過できることが前提です。
税務上は、通常の維持管理や原状回復のための支出は修繕費となる一方、資産の価値を高めたり使用可能期間を延長したりする支出は資本的支出になり得ます。
国税庁No.1379には金額や周期による判定基準もありますが、工事内容や一体性によって扱いが変わるため、見積書と修理報告書を保存して個別に判定します。
修理の反復・部品供給終了・長期停止は本体更新のサイン
修理費だけでなく、停止期間中の営業影響まで含めると、本体更新が有利になることがあります。次の状態が続く場合は、修理案と更新案を同じ条件で比較します。
| 更新を検討する状態 | 比較に含める項目 |
| 同じ故障を繰り返す | 過去の修理回数、累計費用、再発間隔 |
| 交換部品を入手できない | 代替部品の可否、保守終了日、納期 |
| 修理中の停止が営業に影響する | 停止日数、代替機、利用制限、顧客対応 |
| 安全性・操作性・外観が施設品質を下げる | 利用者の声、清掃性、操作ミス、見た目の劣化 |
撤去・搬出費、新機器の搬入・設置費、残存保証、売却可能性も加えます。1回の修理見積額だけでなく、次年度までの総コストと稼働率で決める方法です。
耐用年数を踏まえて購入・レンタル・サブスクを選ぶ
購入、レンタル、サブスクは、初期費用だけでなく所有権、契約期間、保守範囲、入替え条件がそれぞれ異なります。長く使う機器と、更新頻度を高めたい機器を分けて考えれば、全台を同じ方法で調達する必要はありません。
3つの調達方法が向いている条件と、更新予算の立て方をたどります。
| 導入方法 | 向いている条件 | 契約前に見る項目 |
| 購入 | 長期使用、自社で保守・更新を管理できる | 取得費、保証、保守、部品供給、売却・撤去 |
| レンタル | 短期利用、イベント、期間限定の増設 | 利用期間、延長、返却、破損時負担 |
| サブスク | 初期費用の平準化、設備の段階導入 | 最低契約期間、月額総額、交換、中途解約、所有権 |
長期使用と自社保守を前提にするなら購入
同じ機器を長く使い、点検・修理・更新予算を自社で管理できる施設には購入が合います。支払い後は自社資産になるため、法定耐用年数に基づく減価償却、固定資産台帳、修理履歴、売却や廃棄まで管理します。
比較時は本体価格だけでなく、送料、搬入、組立、床・電源工事、保守契約、消耗部品、撤去費を含めてください。部品供給期間と保守受付の条件が明確なメーカー・販売会社を選ぶと、導入後の更新計画を立てやすくなります。
入替えや初期費用の平準化を重視するならレンタル・サブスク
開業時の支出を月額化したい場合や、会員ニーズを見ながら機種構成を変えたい場合は、レンタル・サブスクが候補です。支出の平準化はできますが、契約期間全体の総額、解約条件、返却費、保守範囲を含めて購入案と比べます。
契約書では、所有権、最低利用期間、中途解約、故障時の連絡先、消耗品負担、入替え可否、契約終了後の返却・買取条件を確認します。契約ごとに「月額料金に何が含まれるか」が異なるため、税務・会計上の処理も契約書を経理担当者へ渡して判断するとよいでしょう。
資産台帳と点検記録から更新予算を作る
更新予算は、法定耐用年数だけでなく、現物の状態と事業への影響から作ります。
資産台帳に点検記録を結び付け、各マシンを「継続使用」「部品交換」「本体更新候補」の3区分に分けます。
更新候補には、前述の更新判断項目(故障の反復状況、部品供給、停止日数など)に売却見込額を加えて記録し、次年度に停止リスクが高い機器から見積もりを取ります。購入と月額導入を同じ利用期間で比較し、税務上の償却完了日ではなく安全性と稼働への影響を予算順位に反映してください。
よくある質問(FAQ)
耐用年数を調べていると、固定資産台帳の扱いや家庭用機器、リース・レンタル、売却、保証、処分についても疑問が浮かびやすくなります。
税務処理は個人・法人や契約条件によって変わるため、ここでは本文で扱いきれなかった判断に必要な資料と確認先を中心にまとめました。
Q1. 法定耐用年数を過ぎたマシンは固定資産台帳から削除できますか?
使用中のマシンを、法定耐用年数が過ぎたことだけで台帳から削除するものではありません。償却完了後も現物との照合ができるよう管理し、売却・廃棄・除却の時点で証憑を残します。帳簿価額と除却処理は経理担当者へ確認します。
Q2. 家庭用トレーニングマシンにも法定耐用年数はありますか?
個人が私生活だけで使うマシンには、事業所得等の必要経費としての減価償却は通常関係しません。自宅兼事務所などで事業と私用の両方に使う場合は、業務上必要な部分や使用割合を区分して判断します。
Q3. リースやレンタルのマシンも自社で減価償却しますか?
一律ではありません。所有権、契約期間、終了後の買取条件などによって、資産計上や費用処理が変わります。契約書と見積書を経理担当者へ渡し、適用する会計・税務上の扱いを確認します。
Q4. 償却済みのマシンを売却した場合、売却代金はどう処理しますか?
償却済みでも、売却時には帳簿価額と売却額などを基に損益・所得の処理が必要です。個人事業主と法人では扱いが異なる場合があるため、売買契約書、入金記録、固定資産台帳をそろえて個別に処理します。
Q5. マシンの保証期間と耐用年数は同じですか?
同じではありません。保証期間は、メーカーや販売会社が契約上定める無償修理・交換等の範囲です。法定耐用年数は税務上の費用配分期間であり、標準耐用年数は点検・交換の参考値です。本体と部品で保証期間が異なることもあります。
Q6. 使わなくなった大型マシンはどう処分しますか?
メーカー、販売会社、フィットネス機器専門の買取・撤去業者へ、型番、年式、数量、設置階、エレベーター、搬出経路を伝えて見積もります。自治体や事業系廃棄物のルール、解体・搬出費を確認し、使用可能な機器は売却も比較します。
まとめ
一般的なトレーニングマシンをスポーツ具として扱う場合、法定耐用年数は3年ですが、これは物理的な寿命を示す数字ではありません。今回整理した判断基準は次の3つです。
- 法定耐用年数3年は税務上の費用配分期間であり、実際に使える期間とは別に考える
- 使用可否は、フレーム・ワイヤー・ベルト・電装品などの状態と点検記録から判断する
- 経理処理は取得価額・取得日・用途・事業者区分によって変わる
耐用年数という一つの言葉の中に、税務・安全管理・設備投資という3つの異なる判断軸が含まれていることを押さえておくと、修理と買い替えのどちらを選ぶべきかも見えやすくなります。
部品交換では対応できない状態まで進んでいるマシンがある場合は、以下をご覧ください。
写真・動画で完結し、出張査定は不要です。
 03-6721-9909